

Sintesi
Ieri, 22 settembre, l’Istat ha fissato la pressione fiscale del 2025 al 42,9% del PIL, contro il 42,2% del 2024. Nello stesso aggiornamento la crescita reale è stata portata allo 0,6%, il deficit è rimasto al 3,1% e il saldo primario è salito allo 0,8%. Il nuovo dato sostituisce le precedenti stime che indicavano una pressione fiscale del 43,1% nel 2025 e del 42,4% nel 2024. Il prelievo è stato quindi rivisto leggermente al ribasso, ma il suo aumento nell’ultimo anno resta confermato.
Il confronto degli ultimi 20 anni non mostra un rapporto costante tra colore del Governo e andamento della pressione fiscale. Nelle serie Istat diffuse nel tempo si passa dal minimo del 38,9% del 2005 al 43,4% del 2013; seguono diversi anni di discesa fino al 41,7-41,8% del 2017-2018, una risalita durante la pandemia e una nuova crescita nel biennio 2024-2025. Governi tecnici, di centrodestra o guidati dal centrosinistra, hanno registrato, in periodi differenti, sia aumenti sia diminuzioni. Non basta quindi il nome del Governo per spiegare il dato.
Anche in Sicilia il peso delle imposte locali presenta differenze rilevanti. Non esiste un dato ufficiale di pressione fiscale complessiva calcolato provincia per provincia, ma il confronto sulle addizionali IRPEF regionali e comunali nei 9 capoluoghi mostra che, per un reddito di 20 mila euro, il prelievo nel 2026 è stimato in 449 euro a Palermo; 406 ad Agrigento, Caltanissetta, Catania, Messina, Siracusa e Trapani; 371 a Ragusa e 246 a Enna. Le serie storiche del Ministero dell’Economia mostrano inoltre che in diversi capoluoghi l’aliquota comunale è cresciuta rispetto a 20 anni fa. Il carico territoriale non si è quindi ridotto in modo uniforme.

Il 42,9% non significa che ogni contribuente versi allo Stato il 42,9% del proprio reddito. La pressione fiscale è il rapporto tra tutte le imposte dirette, indirette e in conto capitale, più i contributi sociali, e l’intero PIL. Può aumentare anche mentre vengono ridotte alcune imposte, se contemporaneamente crescono altri tributi o contributi più velocemente dell’economia. È proprio questa differenza a spiegare perché un taglio fiscale specifico possa convivere con una pressione complessiva più alta.

La prossima manovra si prepara quindi con margini più stretti del previsto. Il deficit 2025 resta al 3,1% e l’Italia è ancora sottoposta alla procedura europea per disavanzo eccessivo. Nella maggioranza sono già emerse richieste di nuove spese e riduzioni fiscali, ma molte sono ancora proposte politiche e non misure approvate. Prima occorre trovare le relative coperture.
Articolo
Il nuovo conto dell’Istat
Ieri, 22 settembre 2026, l’Istat ha pubblicato la revisione dei Conti economici nazionali 2010-2025. La pressione fiscale nel 2025 è stata fissata al 42,9% del PIL, 0,7 punti percentuali in più rispetto al 42,2% del 2024. Il PIL a prezzi correnti ha raggiunto 2.265 miliardi di euro e la crescita reale è stata rivista dallo 0,5 allo 0,6%. L’indebitamento netto delle Amministrazioni pubbliche è rimasto al 3,1% del PIL, dal 3,4% del 2024, mentre il saldo primario (il risultato dei conti pubblici prima della spesa per interessi) è migliorato dallo 0,5 allo 0,8%.
Il dato del 42,9% non costituisce il massimo degli ultimi 20 anni. L’Istat aveva individuato nel 2005 un minimo del 38,9% e nel 2013 un massimo del 43,4%. Il valore attuale torna invece ai livelli registrati intorno al 2015, quando la pressione fiscale era stata stimata al 42,9%. Un confronto tra 2005 e 2025 indica quindi un aumento nell’ordine di 4 punti percentuali, con la cautela necessaria in quanto nel frattempo i conti nazionali sono stati sottoposti a numerose revisioni metodologiche e l’ultima ricostruzione Istat riguarda le serie dal 2010.
Che cosa significa realmente il 42,9%
La pressione fiscale non indica quanto paga ogni singolo cittadino. L’Istat somma tutte le principali entrate dello Stato, quindi imposte, tasse e contributi sociali, e le confronta con il PIL, cioè con la ricchezza prodotta dal Paese. Se le entrate fiscali crescono più dell’economia, la pressione fiscale aumenta; se invece il PIL cresce più delle entrate, può diminuire anche senza forti tagli delle tasse.
Per questo può accadere che una tassa venga ridotta, ma la pressione fiscale complessiva aumenti comunque. Nel 2025, ad esempio, l’IRPEF è diminuita per effetto delle modifiche ad aliquote, scaglioni e detrazioni, mentre sono cresciuti gli incassi di IRES, IVA, altre imposte e soprattutto dei contributi sociali, aumentati di oltre 27 miliardi di euro. L’Istat ha poi rivisto il dato complessivo dal 43,1 al 42,9%, ma il concetto non cambia: tagliare una singola imposta non significa automaticamente ridurre tutto il peso fiscale e contributivo.
Vent’anni e governi diversi
Il confronto politico richiede una precauzione: il dato è annuale, mentre molti anni sono stati attraversati da 2 governi e gli effetti delle leggi fiscali possono manifestarsi successivamente alla loro approvazione. Il Governo Prodi II si è insediato nel maggio 2006, Berlusconi IV nel maggio 2008 e Monti nel novembre 2011; Letta è subentrato nell’aprile 2013, Renzi nel febbraio 2014 e Gentiloni nel dicembre 2016. Conte I, Conte II, Draghi e Meloni hanno prodotto ulteriori cambiamenti nel corso degli anni successivi.
Se si osservano comunque i valori annuali, nel 2005, con un Governo Berlusconi di centrodestra, la pressione fiscale era al minimo del 38,9%. Nel 2006, anno del passaggio a Prodi, salì al 39,9% e nel 2007 arrivò al 41,3%. Nel 2008, altro anno di cambio di Governo, scese al 41,1%; durante Berlusconi IV risultò al 41,7% nel 2009, al 41,4% nel 2010 e al 41,2% nel 2011. Queste variazioni coincidono inoltre con la grande crisi finanziaria internazionale, che modificò fortemente sia il gettito sia il PIL.
Con il Governo tecnico Monti si registra invece uno dei rialzi più marcati della serie: dal 41,2% del 2011 al 43,2% del 2012, fino al 43,4% del 2013, anche se dall’aprile di quell’anno era già in carica il Governo Letta. Negli anni successivi la tendenza si invertì: 43,1% nel 2014, 42,9% nel 2015, 42,2% nel 2016, 41,8% nel 2017 e circa 41,7% nel 2018. Si tratta prevalentemente della stagione Letta-Renzi-Gentiloni, con maggioranze peraltro differenti e con il passaggio a Conte I nel giugno 2018.
Nel 2019 con il Conte I la pressione fiscale risalì al 42,3% e nel 2020, durante il Governo Conte II e nel pieno della pandemia, arrivò al 42,7%. Ques’ultimo dato però va letto con cautela: in quell’anno l’economia si era fortemente ridotta e, quando il PIL scende, il peso percentuale di tasse e contributi può aumentare anche senza un equivalente aumento delle imposte. Nel 2021, con il passaggio da Conte II a Draghi, la pressione fiscale tornò al 42,3%; nel 2022 scese ancora al 41,7%, anno in cui Giorgia Meloni si insediò a Palazzo Chigi il 22 ottobre.
Con il Governo Meloni, nel primo anno interamente riconducibile al nuovo Esecutivo, il 2023, le stime più recenti disponibili prima dell’ultima revisione collocavano la pressione fiscale poco sopra il 41%; successivamente il rapporto è salito al 42,2% nel 2024 e al 42,9% nel 2025 secondo la revisione pubblicata ieri. L’incremento degli ultimi 2 anni è quindi consistente, ma, come per i governi precedenti, il dato descrive il risultato complessivo di imposte, contributi, redditi e andamento del PIL e non può essere attribuito automaticamente a una singola misura.
La ricostruzione porta dunque a un risultato meno lineare delle contrapposizioni politiche: non emerge una regola secondo la quale la pressione fiscale salga sempre con governi di centrosinistra e diminuisca con quelli di centrodestra, né il contrario. È salita fortemente con il tecnico Monti, è diminuita durante la successiva stagione Letta-Renzi-Gentiloni, è scesa negli ultimi anni di Berlusconi IV rispetto al 2009, è diminuita durante Draghi e ha ripreso a salire nel biennio 2024-2025 con il Governo Meloni. I numeri cambiano insieme alle politiche fiscali, ma anche alle recessioni, all’inflazione, all’occupazione, ai salari nominali e alla crescita o contrazione del PIL.
Nell’Isola
Per la Sicilia è più difficile fare un confronto identico a quello nazionale, poiché l’Istat non calcola una vera e propria pressione fiscale complessiva per ciascuna provincia siciliana. In altre parole, non esiste per Palermo, Catania, Messina o per le altre province un dato unico, direttamente confrontabile con il 42,9% nazionale. Per capire almeno una parte del peso fiscale sui cittadini si può però guardare alle addizionali IRPEF, cioè alle quote di imposta che si aggiungono all’IRPEF nazionale. Nel 2026 tutti i contribuenti siciliani sono soggetti all’addizionale regionale dell’1,23%, alla quale si somma poi l’addizionale decisa dal Comune di residenza. Questo significa che, a parità di reddito, 2 cittadini che vivono in città diverse possono pagare importi differenti. Secondo uno studio UIL, su un reddito annuo di 20 mila euro il peso complessivo delle addizionali arriva a 449 euro a Palermo; 406 euro ad Agrigento, Caltanissetta, Catania, Messina, Siracusa e Trapani; 371 euro a Ragusa e 246 euro a Enna. La differenza, quindi, non dipende dalla Regione, che applica la stessa aliquota in tutta l’Isola, ma soprattutto dalle scelte effettuate dai singoli Comuni.
Se si guarda indietro di circa 20 anni, emerge inoltre che in alcuni capoluoghi siciliani l’addizionale comunale IRPEF è aumentata sensibilmente. A Catania, ad esempio, l’aliquota era dello 0,2% nel 2005 ed è arrivata allo 0,8% nel 2025, pur con un’esenzione per i redditi fino a 7.500 euro. A Ragusa si è passati dallo 0,1% del 2005 a un sistema progressivo che nel 2025 varia tra 0,6 e 0,8%, a seconda del reddito. Questo non consente però di dire che “le tasse sono aumentate del tale per cento” in ciascuna delle 9 province, perché nel tempo sono cambiati aliquote, esenzioni, soglie di reddito e altri tributi locali, e ogni Comune ha seguito scelte diverse. Il dato più corretto è quindi un altro: anche in Sicilia, in diversi territori, il peso delle imposte locali è cresciuto rispetto a 20 anni fa e oggi può cambiare in maniera anche significativa da una città all’altra.
Il precedente approfondimento di Mediterranea24
Anche Mediterranea24 aveva recentemente esaminato il rapporto tra risultati economici, conti pubblici e pressione fiscale, utilizzando allora le stime disponibili del 43,1% per il 2025 e del 42,4% per il 2024. Quei 2 valori vanno oggi aggiornati rispettivamente al 42,9 e al 42,2%, dopo la revisione pubblicata dall’Istat il 22 settembre.
Il deficit al 3,1% e il nodo europeo
L’altro numero decisivo è il 3,1% del rapporto deficit-PIL. L’Italia è formalmente sottoposta dal luglio 2024 alla procedura per disavanzo eccessivo dell’Unione europea, espressione tecnicamente più corretta della generica “procedura d’infrazione”. Il Consiglio europeo ha adottato nel gennaio 2025 le raccomandazioni per ricondurre il disavanzo entro i parametri previsti.
Ieri il ministro dell’Economia Giancarlo Giorgetti ha riconosciuto che il dato del 3,1% non consente al Governo di considerare acquisita l’uscita anticipata. Un portavoce della Commissione europea ha precisato che, perché Bruxelles possa proporla a novembre, la notifica Eurostat del 21 ottobre dovrebbe certificare un deficit 2025 inferiore al 3% del PIL. Il passaggio europeo non è quindi ancora un semplice automatismo nazionale.
La manovra e le richieste ancora da finanziare
È in questo quadro che si prepara la prossima legge di Bilancio. Matteo Salvini (vicepresidente del Consiglio e ministro delle Infrastrutture e dei Trasporti) ha chiesto uno scostamento di bilancio (l’autorizzazione formale che il Governo chiede al Parlamento per aumentare il deficit e ricorrere a un maggiore indebitamento rispetto agli obiettivi fissati in precedenza), affermando che al proprio Ministero servirebbero almeno 8 miliardi di euro per pagare lavori già realizzati, mentre Forza Italia ha espresso una linea più prudente. Nel confronto interno alla Maggioranza sono emerse ipotesi riguardanti banche, società energetiche, riduzioni fiscali e nuove spese. Si tratta al momento di richieste, ipotesi e proposte politiche, non di misure già approvate dalla legge di Bilancio.
È qui che emerge il vero punto economico: ridurre una tassa non significa necessariamente ridurre la pressione fiscale complessiva. Lo Stato può alleggerire l’IRPEF per alcuni redditi, modificare il bollo auto oppure concedere detrazioni e contemporaneamente incassare maggiormente da IVA, IRES, contributi sociali o altri prelievi. Soltanto il saldo complessivo, rapportato alla ricchezza prodotta dal Paese, determina il numero che ogni anno viene chiamato pressione fiscale.
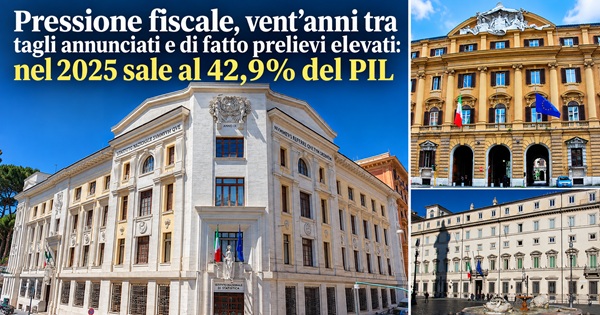
Nell’immagine di copertina, la sede dell’Istat a Roma; il Palazzo delle Finanze, sede del Ministero dell’Economia e delle Finanze e Palazzo Chigi.

Giornalista pubblicista, ex direttore di una precedente testata e attuale direttore di Mediterranea24.


